交易金額沒有超過門檻,就代表沒有風險嗎?
稽核常透過固定金額或條件篩選異常交易,但有些交易即使未超過核准上限,仍可能明顯偏離一般交易模式。
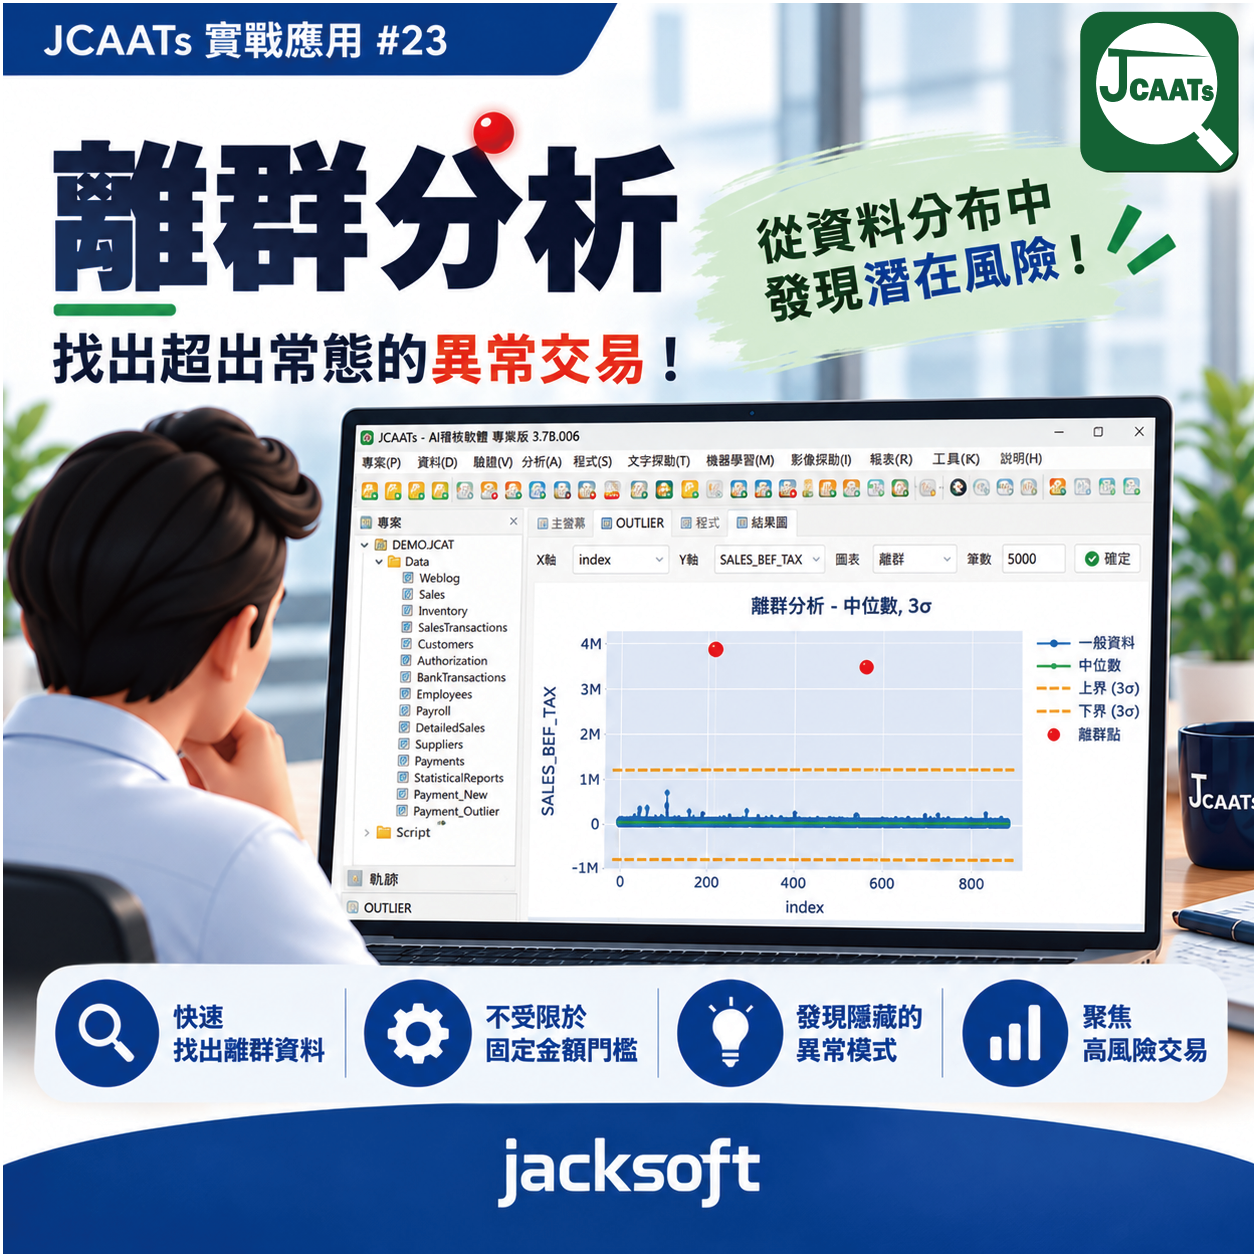
透過 離群分析(Outlier Analysis),JCAATs 協助稽核人員從大量資料中辨識偏離常態的紀錄,找出值得進一步查核的項目。
JCAATs 可進行全母體分析,也可依部門、職務、費用類別等條件分群,再辨識各群組內的離群資料。 讓不同性質的交易在適當的比較基礎下,找出異常線索。
📊 例如:員工費用報銷查核
先分析全體員工的報銷紀錄,掌握整體分布;再依職務、出差情況與費用類別分群,比較同一月份、同一群組的報銷金額:
- 員工 A → 8,000 元
- 員工 B → 12,000 元
- 員工 C → 9,500 元
- 員工 D → 85,000 元 ⚠️
員工 D 的報銷金額明顯高於同群組員工,可列為優先查核項目。
即使未超過核准上限,稽核人員仍可進一步核對出差天數、費用明細與憑證,確認是否有合理原因,或涉及重複報銷、不合理支出等情形。
離群不等於違規,但能提供值得追查的線索。
✨ 對稽核人員的價值:
- 全母體分析,掌握整體資料的異常分布
- 分群分析,辨識同類交易中的離群紀錄
- 補足固定金額門檻的篩選盲點
- 少人工逐筆檢視的時間
- 協助聚焦例外項目,安排查核優先順序
從全母體掌握全貌,從分群比較找出異常。
辨識離群線索.聚焦查核重點
 附件下載
返回上一頁


